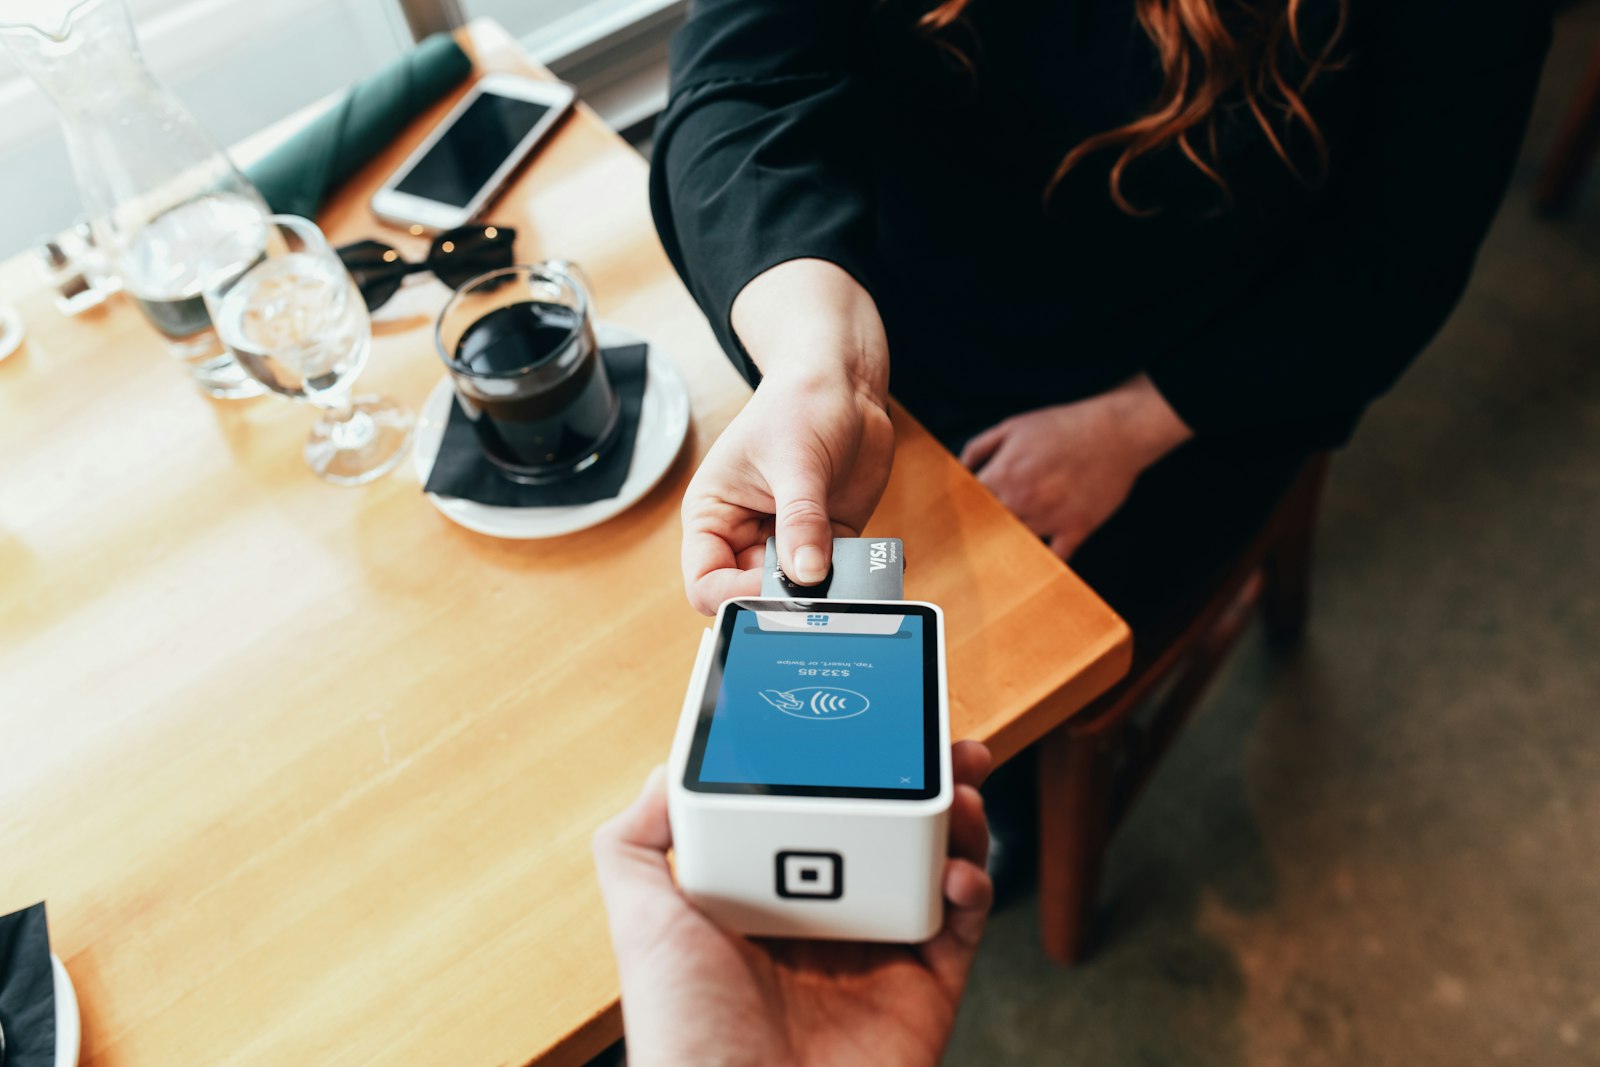
Das Terminal zeigt Karte abgelehnt, du bezahlst mit einer anderen Karte oder bar, und abends in der Banking-App steht der Betrag trotzdem. Im schlimmsten Fall sogar doppelt. Der erste Gedanke: Hat der Händler zweimal kassiert?
Kurz erklärt: Wurde deine Karte am Terminal abgelehnt und der Betrag trotzdem abgebucht, hat die Bank meist schon eine Reservierung vorgenommen, bevor die Zahlung scheiterte. Diese Vormerkung senkt deinen verfügbaren Betrag, ist aber noch keine endgültige Buchung und verschwindet in der Regel nach einigen Tagen. Wird sie doch gebucht, wende dich mit Beleg an Händler und Bank.
Meist steckt etwas Harmloseres dahinter, nämlich eine Reservierung, die nach kurzer Zeit wieder verschwindet. Trotzdem solltest du genau hinschauen. Dieser Ratgeber erklärt dir, was technisch passiert, wie du den Unterschied zwischen Vormerkung und echter Abbuchung erkennst und wie du dein Geld zurückholst, falls es tatsächlich gebucht wurde.
Inhalt
Was bedeutet „Karte abgelehnt, trotzdem abgebucht“?
„Karte abgelehnt, trotzdem abgebucht“ beschreibt eine Kartenzahlung, die an der Kasse scheitert, im Konto aber dennoch auftaucht. In den meisten Fällen ist das keine endgültige Buchung, sondern eine Vormerkung: Die Bank hat den Betrag reserviert, der Abschluss der Zahlung blieb aber aus. Solche Reservierungen verschwinden in der Regel nach einigen Tagen von selbst.
Echte Abbuchungen trotz Ablehnung sind seltener. Solche Fälle entstehen etwa, wenn ein Händler eine Zahlung doch noch einreicht oder ein Terminal einen Vorgang doppelt verbucht. Dann musst du aktiv werden.
Wie eine Kartenzahlung technisch abläuft
Um zu verstehen, warum die Meldung Karte abgelehnt und eine Belastung zusammen auftreten können, hilft ein Blick auf den Ablauf. Eine Kartenzahlung besteht aus zwei Schritten, die zeitlich auseinanderliegen.
- Autorisierung: Das Terminal fragt bei deiner Bank an, ob der Betrag gedeckt ist. Die Bank reserviert die Summe und meldet das Ergebnis zurück.
- Buchung: Später reicht der Händler die Zahlung ein, und erst dann wird der Betrag endgültig vom Konto abgebucht.
Die ING beschreibt in ihrem Ratgeber zu vorgemerkten Umsätzen genau diesen Mechanismus: Vorgemerkte Umsätze sind Anfragen, ob das Konto die Zahlung deckt. Solche Vormerkungen verringern den verfügbaren Betrag, sind aber noch nicht gebucht. Als Beispiel nennt die Bank eine Tankstelle, die 90 Euro reserviert, obwohl am Ende nur 50 Euro getankt und gebucht werden.
Karte abgelehnt, Geld trotzdem weg: die typischen Ursachen
Zwischen Autorisierung und Anzeige am Terminal kann einiges schiefgehen. Folgende Konstellationen führen am häufigsten dazu, dass auf dem Display Karte abgelehnt erscheint und das Konto dennoch belastet wirkt.
Verbindungsabbruch nach der Freigabe
Die Bank hat die Zahlung freigegeben und den Betrag reserviert, doch die Antwort erreicht das Terminal nicht rechtzeitig. Das Gerät zeigt einen Fehler, der Kassierer wertet die Zahlung als gescheitert. In deinem Konto bleibt aber die Vormerkung stehen.
Mehrere Versuche hintereinander
Versuchst du es nach der Meldung Karte abgelehnt mehrmals mit derselben Karte, kann jede Anfrage eine eigene Reservierung erzeugen. In der App siehst du dann zwei oder drei identische Beträge. In der Regel wird am Ende höchstens einer davon gebucht.
Ablehnung erst in einem späteren Prüfschritt
Beim Onlinekauf kann die Bank den Betrag zunächst reservieren, die Zahlung scheitert dann aber etwa an der Sicherheitsfreigabe in der Banking-App. Das Ergebnis: Karte abgelehnt im Shop, aber eine Vormerkung im Konto.
Händler reicht trotzdem ein
Seltener reicht der Händler eine Zahlung ein, obwohl du an der Kasse anders bezahlt hast. Dann ist das Geld tatsächlich doppelt abgebucht, und du brauchst die Belege, um es zurückzuholen.
Vormerkung oder echte Buchung? So erkennst du den Unterschied
Bevor du handelst, kläre, womit du es zu tun hast. Das entscheidet über den richtigen nächsten Schritt.
| Merkmal | Vormerkung | Echte Buchung |
|---|---|---|
| Anzeige in der App | Oft als „vorgemerkt“ oder „ausstehend“ markiert | Regulärer Umsatz mit Buchungsdatum |
| Kontostand | Verfügbarer Betrag sinkt | Kontostand sinkt endgültig |
| Verlauf | Verschwindet meist nach einigen Tagen | Bleibt dauerhaft stehen |
| Dein Handlungsbedarf | Abwarten und beobachten | Händler und Bank kontaktieren |
Die Bezeichnungen unterscheiden sich je nach Bank. Manche Apps zeigen Vormerkungen in einem eigenen Bereich, andere grau oder kursiv. Im Zweifel hilft ein kurzer Blick in die Hilfe deiner Bank-App.
Karte abgelehnt und abgebucht: Was du jetzt tun solltest
Steht nach Karte abgelehnt ein Betrag im Konto, hilft ein klarer Ablauf. So verlierst du weder Geld noch Nerven. Gehe die Schritte in dieser Reihenfolge an:
- Beleg sichern: Lass dir an der Kasse den Beleg über die gescheiterte Zahlung geben und bewahre auch den Beleg der Ersatzzahlung auf.
- App prüfen: Kontrolliere, ob der Betrag als Vormerkung oder als gebuchter Umsatz erscheint.
- Einige Tage abwarten: Ist es eine Vormerkung, warte ab. Nicht eingelöste Reservierungen verschwinden in der Regel nach ein paar Tagen.
- Händler kontaktieren: Wird der Betrag doch gebucht, wende dich mit beiden Belegen an den Händler und bitte um Erstattung.
- Bank einschalten: Reagiert der Händler nicht, kontaktiere deine Bank und schildere den Fall mit Datum, Betrag und Belegen.
- Rückbuchung beantragen: Bei Kreditkarten und Debitkarten von Visa oder Mastercard kann die Bank ein Chargeback-Verfahren einleiten.
Wichtig: Eine Vormerkung lässt sich laut ING nicht stoppen. Handeln kannst du erst, wenn tatsächlich gebucht wurde. Ruf deshalb nicht in Panik die Sperrhotline an, solange es sich nur um eine Reservierung handelt.
Chargeback: So holst du doppelt abgebuchtes Geld zurück
Das Europäische Verbraucherzentrum Deutschland erklärt das Chargeback-Verfahren als Rückbuchungsverfahren für Kredit- und Debitkartenzahlungen. Ausdrücklich genannt werden technische oder Buchungsfehler wie eine doppelte Abbuchung oder ein falscher Betrag.
Einige Punkte solltest du dabei kennen:
- Erst der Händler: Banken lehnen ein Chargeback oft ab, wenn du den Händler vorher nicht kontaktiert hast.
- Fristen beachten: Laut EVZ gewähren Kartenunternehmen in der Regel bis zu 120 Tage, meist ab dem Abbuchungsdatum. Handle trotzdem so schnell wie möglich.
- Nicht bei reiner girocard: Wird im reinen girocard-Verfahren abgerechnet, ist das klassische Chargeback nicht möglich. Dann bleibt der Weg über Händler und Bank.
- Belege bündeln: Kassenbelege, Screenshots der App und eine kurze Schilderung beschleunigen das Verfahren.
Bei der Meldung Karte abgelehnt mit anschließender Doppelbuchung stehen deine Chancen gut, sofern du sauber dokumentierst. Ein Chargeback ist kein Streit, sondern ein geregelter Prozess der Kartenorganisationen.
Sonderfälle: Tankstelle, Hotel und mobiles Bezahlen
An Tanksäulen, in Hotels und bei Mietwagen sind Reservierungen Alltag. Hier wird häufig ein höherer Betrag vorgemerkt, als später gebucht wird. Erscheint dort zusätzlich die Meldung Karte abgelehnt, bleibt manchmal eine Vormerkung zurück, obwohl du anders bezahlt hast.
Auch beim Bezahlen mit Smartphone oder Uhr gelten dieselben Regeln, denn im Hintergrund läuft eine Kartenzahlung. Scheitert etwa eine Zahlung über die PayPal-App an der Kasse, hilft dir unser Ratgeber zu abgelehnten PayPal-NFC-Zahlungen bei der Ursachensuche. Fragt das Terminal unerwartet nach der PIN, erklärt der Beitrag zum Limit beim kontaktlosen Bezahlen die Hintergründe.
Wann es kein Technikfehler mehr ist
Nicht jede unerwartete Belastung nach der Meldung Karte abgelehnt hat eine harmlose Ursache. Werde hellhörig, wenn in deinem Konto Umsätze auftauchen, die zu keinem deiner Einkäufe passen: fremde Händler, ungewohnte Länder oder viele kleine Beträge in kurzer Folge.
Dann geht es nicht mehr um eine hängende Vormerkung, sondern möglicherweise um Kartenmissbrauch. In diesem Fall zählt Tempo:
- Karte sperren: Über die Banking-App, die Hotline deiner Bank oder den zentralen Sperr-Notruf 116 116.
- Bank informieren: Melde die unbekannten Umsätze und lass sie prüfen.
- Anzeige erwägen: Bei echtem Betrug kann eine Strafanzeige bei der Polizei sinnvoll sein, manche Banken fragen danach.
Die Unterscheidung ist einfach: Passt der Betrag zu einem Einkauf, bei dem die Meldung Karte abgelehnt erschien, ist es fast immer Technik. Passt er zu nichts, behandle ihn als Sicherheitsvorfall.
Vorbeugen: So vermeidest du Doppelbelastungen
Ganz ausschließen lassen sich technische Fehler nicht. Du kannst aber das Risiko senken und im Ernstfall schneller reagieren.
- Nicht wild wiederholen: Nach Karte abgelehnt lieber gleich eine andere Karte oder bar nutzen, statt dieselbe Karte mehrfach zu versuchen.
- Push-Mitteilungen aktivieren: Viele Banking-Apps melden jede Kartenzahlung sofort. So fällt dir eine Doppelbelastung direkt auf.
- Belege immer mitnehmen: Gerade bei gescheiterten Zahlungen ist der Beleg dein wichtigster Nachweis.
- Verfügbaren Betrag im Blick: Offene Vormerkungen schmälern deinen Spielraum. Plane bei Reisen und Tankstopps etwas Puffer ein.
- Im Ausland vorbereitet sein: Prüfe vor der Reise, ob deine Karte und deine Wallet dort funktionieren. Tipps dazu liefert unser Ratgeber zu Google Wallet im Ausland.
Fazit: Erst prüfen, dann handeln
Zeigt das Terminal Karte abgelehnt und die App trotzdem einen Betrag, ist das meist nur eine Vormerkung, die nach einigen Tagen verschwindet. Prüfe zuerst den Status in der Banking-App und bewahre die Belege auf.
Wird der Betrag tatsächlich gebucht, wende dich zuerst an den Händler und dann an deine Bank. Bei Visa- und Mastercard-Zahlungen ist das Chargeback dein stärkstes Werkzeug. Meine Empfehlung: Dokumentiere jede gescheiterte Zahlung sofort, denn mit Belegen holst du dein Geld fast immer zurück.
FAQ: Häufige Fragen zu Karte abgelehnt
Warum wird Geld abgebucht, obwohl die Karte abgelehnt wurde?
Meist hat die Bank den Betrag bereits reserviert, bevor die Zahlung am Terminal scheiterte, etwa durch einen Verbindungsabbruch. Diese Vormerkung senkt den verfügbaren Betrag, ist aber noch keine endgültige Buchung. Wird die Zahlung nicht eingereicht, verschwindet die Reservierung in der Regel nach einigen Tagen von selbst.
Wie lange dauert es, bis eine Vormerkung verschwindet?
Eine feste Frist gibt es nicht, sie hängt von Bank und Kartenart ab. Nicht eingelöste Reservierungen verschwinden laut Banken in der Regel nach einigen Tagen. Bleibt der Betrag länger stehen oder wird er gebucht, solltest du mit deinen Belegen den Händler und anschließend deine Bank kontaktieren.
Was ist ein Chargeback und wann hilft es?
Ein Chargeback ist ein Rückbuchungsverfahren für Kredit- und Debitkartenzahlungen über Kartensysteme wie Visa oder Mastercard. Es hilft etwa bei doppelten Abbuchungen oder falschen Beträgen. Du beantragst es bei deiner Bank, nachdem du den Händler kontaktiert hast. Im reinen girocard-Verfahren ist das klassische Chargeback nicht möglich.
Wann ist die Meldung Karte abgelehnt ein Grund zur Sorge?
Sorgen musst du dir machen, wenn der Betrag dauerhaft gebucht wird, obwohl du anders bezahlt hast, oder wenn Umsätze auftauchen, die du nicht kennst. Dann wende dich sofort an Händler und Bank. Bei unbekannten Zahlungen lass die Karte über deine Bank oder den Sperr-Notruf 116 116 sperren.
Welche Belege brauche ich für eine Erstattung?
Hilfreich sind der Beleg der gescheiterten Zahlung, der Beleg der Ersatzzahlung, Screenshots aus der Banking-App mit Datum und Betrag sowie eine kurze schriftliche Schilderung. Je vollständiger deine Unterlagen sind, desto schneller können Händler oder Bank den Fall prüfen und den doppelt gebuchten Betrag erstatten.